


Niyo: Global cards for travel
4,77.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 3.83.0
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 1 000 000+
- დეველოპერი
- Finnew Solutions Pvt. Ltd.
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
 ანალიზის ავტორი AppCompare
ოჯახთან ერთად მოგზაურობის დაგეგმვისას ერთი პრაქტიკული სირთულე ხშირად შეუმჩნეველი რჩება: ყველას სჭირდება წვდომა სხვადასხვა ინფორმაციაზე, მაგრამ ფინანსური ანგარიში პირადი პასუხისმგებლობაა. ასეთ სიტუაციაში Niyo შეიძლება გამოსადეგი იყოს იმ ზრდასრულისთვის, ვინც საკუთარ ბარათსა და სამოგზაურო საკითხებს ერთ აპში ამოწმებს. მე მას საერთო ოჯახის ანგარიშად არ მივიჩნევდი; უფრო სწორია, თითოეულმა მომხმარებელმა საკუთარი ანგარიშის საზღვრები შეინარჩუნოს და საჭირო დეტალები ერთმანეთს პირდაპირ გაუზიაროს.
მაგალითად, ერთმა ადამიანმა կարող է Niyo-ში ստուգել ბარათის მზადყოფნა და ინტერნეტთან დაკავშირებული საკითხები, ხოლო მგზავრობის დანარჩენმა მონაწილეებმა თავიანთი ბილეთები და პირადი ფინანსები ცალკე მართონ. ასე აპი მოგზაურობის ორგანიზებაში მონაწილეობს, მაგრამ არ ქმნის შთაბეჭდილებას, თითქოს ოჯახის ყველა წევრს ერთი შესვლა ან ერთიანი საფულე სჭირდება. ჩემი რჩევაა, საერთო მოწყობილობაზეც პირადი ანგარიშის მონაცემები სხვას არ დაუტოვო და მგზავრობისას ეკრანი ჩაკეტო, როცა აპს აღარ იყენებ.
საერთო მოწყობილობა არ ნიშნავს საერთო ფინანსურ ანგარიშს
თუ ოჯახში ერთი ტელეფონი ან ტაბლეტი პერიოდულად რამდენიმე ადამიანს აქვს ხელმისაწვდომი, ფინანსური აპის გამოყენება წინასწარ შეთანხმებას მოითხოვს. მე არ შევინახავდი სხვის მოწყობილობაზე ანგარიშში შესვლის დეტალებს მხოლოდ იმიტომ, რომ მოგზაურობისას უფრო სწრაფად შევამოწმოთ სასტუმრო ან გადახდა. პრაქტიკული და უსაფრთხო მიდგომაა, თითოეულმა ზრდასრულმა საკუთარი წვდომა თავად მართოს, ხოლო საერთო გეგმები აპის გარეთ ან პირისპირ შეათანხმოთ.
ასეთი გამიჯვნა განსაკუთრებით სასარგებლოა მაშინ, როცა ერთი ადამიანი ფრენებსა და სასტუმროს არჩევს, მეორე კი ყოველდღიურ ხარჯებს აკონტროლებს. წინასწარ შეთანხმდით, ვინ აკეთებს დაჯავშნას, რომელი ბარათით გადაიხდის და ვის უნდა შეატყობინოს შესაძლო ცვლილება. აპი ხელსაწყოა; კოორდინაციას კი მკაფიო შეთანხმება სჭირდება.
ნდობა, ასაკი და პასუხისმგებლობა
აპის ასაკობრივი შეფასება 3+-ია, თუმცა ეს თავისთავად არ ნიშნავს, რომ ბავშვმა ფინანსური ანგარიში დამოუკიდებლად უნდა გამოიყენოს. მე Niyo-ს ფინანსურ პროდუქტად მივუდგებოდი და მასში წვდომას ზრდასრულს დავუტოვებდი. ბავშვებთან მოგზაურობისას მათ შეიძლება სჭირდებოდეთ მხოლოდ მარშრუტის ან სასტუმროს მისამართის ნახვა; ამისთვის ანგარიშის გაზიარება საჭირო არ არის.
სანდოობის მხრივ ჩემი მიდგომა მარტივია: ბარათის გამოყენება და ხარჯების შემოწმება პირადად გააკეთე, ხოლო მოგზაურობის პრაქტიკული ინფორმაცია ოჯახის წევრებს ცალკე გაუზიარე. ასე ერთ ადამიანს არ ეკისრება სხვისი ფინანსური ქმედებების გამოცნობა და არც ანგარიშის მონაცემები ვრცელდება იმაზე მეტად, ვიდრე საჭიროა.
თუ მოგზაურობა რამდენიმე ზრდასრულს მოიცავს, Niyo ყველაზე მეტად გამოადგება მათ, ვისაც უცხოური გადახდები და eSIM რეალურად სჭირდება და საკუთარ ფინანსურ პასუხისმგებლობას თავად მართავს. ვინც მხოლოდ ოჯახის საერთო ხარჯების აღრიცხვას ეძებს ან ერთობლივ ბიუჯეტს აპის შიგნით აკონტროლებს, უკეთესად მოერგება სპეციალიზებული ბიუჯეტირების ხელსაწყო ან ბანკის ისეთი სერვისი, რომელიც მის კონკრეტულ საჭიროებას ფარავს.
წაიკითხეთ არჩევანის გაკეთებამდე

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
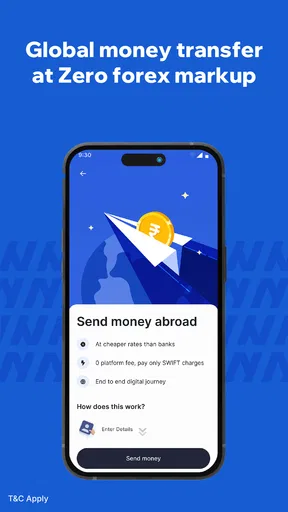
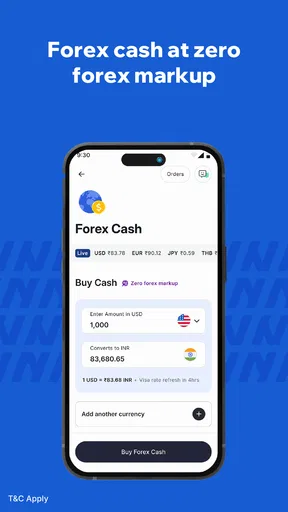
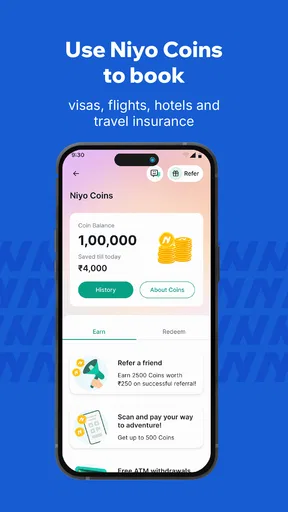
თუ მოგზაურობისას სხვადასხვა ვალუტასთან, ბარათებთან და უცხოური ხარჯების კონტროლთან გამკლავება გაღიზიანებს, Niyo შეიძლება საინტერესო გამოსავალი იყოს. მე მას შევხედე როგორც ფინანსურ აპს, რომელიც განსაკუთრებით უცხოეთში გადაადგილებულ ადამიანებზეა მორგებული: აქცენტი კეთდება გლობალურ ბარათებზე, ფორექსის მარკირების გარეშე გადახდებზე, eSIM-ზე, ვიზასთან დაკავშირებულ დახმარებაზე და მოგზაურობის დაგეგმვის სერვისებზე, მათ შორის სასტუმროებსა და ფრენებზე.
პირველი შთაბეჭდილება ასეთია: ეს არ არის უბრალოდ ჩვეულებრივი მობილური ბანკი და არც მხოლოდ სამოგზაურო ბარათი. მისი იდეა უფრო ფართოა — ერთ სივრცეში მოაქციოს ის ფინანსური და პრაქტიკული საკითხები, რომლებიც უცხო ქვეყანაში გამგზავრებისას ჩნდება. ჩემი აზრით, Niyo ყველაზე მეტად გამოგადგება მაშინ, როცა ხშირად მოგზაურობ და გინდა, ყოველდღიური ხარჯები, კავშირი და გადახდები ერთ ეკოსისტემაში მოაქციო. თუმცა, თუ მხოლოდ ადგილობრივი გადარიცხვებისთვის ან მარტივი ბიუჯეტის აღრიცხვისთვის ეძებ აპს, მისი სამოგზაურო მიმართულება შეიძლება ზედმეტი აღმოჩნდეს.
როგორია Niyo დღეს და ვისზეა გათვლილი
Niyo-ს ავითარებს Finnew Solutions Pvt. Ltd. და ის ფინანსების კატეგორიაშია განთავსებული. აპის მიმდინარე ვერსია 3.83.0-ია, ხოლო მისი გამოყენება შესაძლებელია Android-ის იმ მოწყობილობებზე, რომლებიც მინიმუმ მეცხრე ვერსიას იყენებენ. ჩემთვის ეს მნიშვნელოვანია, რადგან აპის შეფასებისას მხოლოდ ფუნქციების ჩამონათვალი არ კმარა — უნდა იცოდე, რამდენად ხელმისაწვდომია ის ჩვეულებრივი მომხმარებლისთვისაც.
აპის მთავარი მიმართულება საერთაშორისო მოგზაურობაა. მისი ბარათები, როგორც სახელიდან და აღწერიდან ჩანს, უცხოურ გადახდებზეა ორიენტირებული და ფორექსის მარკირების გარეშე გამოყენებას უსვამს ხაზს. პრაქტიკაში ეს ნიშნავს, რომ მომხმარებელმა ყურადღება უნდა მიაქციოს არა მხოლოდ აპის დაპირებას, არამედ კონკრეტულ ტრანზაქციასაც: რომელი ვალუტით იხდი, როგორ ხდება კონვერტაცია და ხომ არ ემატება სხვა ტიპის საკომისიო. სწორედ აქ არის მნიშვნელოვანი განსხვავება ლამაზ სლოგანსა და რეალურ ფინანსურ ჩვევას შორის.
ჩემთვის Niyo-ს ყველაზე ძლიერი მხარე ის არის, რომ ის მოგზაურობის ფინანსურ ნაწილს ცალკე პრობლემად აღიქვამს. უცხოეთში ყოფნისას ადამიანს ხშირად სჭირდება ბარათი, ინტერნეტკავშირი, ფრენის ან სასტუმროს მოძებნა და ხარჯების სწრაფად შემოწმება. ჩვეულებრივი ბანკის აპი შეიძლება გადახდებისთვის საკმარისი იყოს, მაგრამ ასეთ დამატებით საჭიროებებს ცალ-ცალკე სერვისებში გადაგამისამართებს. Niyo-ს მიდგომა უფრო შეკრულია.
აპს უკვე საკმაოდ ფართო მომხმარებლების ბაზა აქვს — მისი ინსტალაციები მილიონს აჭარბებს, ხოლო საშუალო შეფასება 4,7-ია დაახლოებით ორმოცდაცამეტი ათასი შეფასებიდან. ეს ჩემთვის დადებითი სიგნალია, მაგრამ არა ავტომატური გარანტია, რომ ყველა მომხმარებლის გამოცდილება ერთნაირი იქნება. ფინანსურ პროდუქტებში მხარდაჭერის სისწრაფე, ბარათის ხელმისაწვდომობა და კონკრეტული ქვეყნის პირობები ხშირად ისეთივე მნიშვნელოვანია, როგორც თავად ინტერფეისი.
ყოველდღიური მოგზაურობის სცენარი
წარმოიდგინე, რომ უცხო ქვეყანაში რამდენიმე დღით მიდიხარ. აეროპორტიდან გამოსვლისთანავე გჭირდება ინტერნეტი, სასტუმროს მისამართის დადასტურება და ტრანსპორტის გადახდა. თუ ამისთვის ცალკე SIM-ის ძებნა, ვალუტის გადაცვლა და რამდენიმე საბანკო ბარათის შემოწმება გიწევს, მოგზაურობის პირველი საათები ზედმეტად დამღლელი ხდება. Niyo-ს ღირებულება სწორედ ასეთ მომენტში ჩანს: eSIM, გლობალური ბარათი და მოგზაურობასთან დაკავშირებული სერვისები ერთ აპშია წარმოდგენილი.
მე ასეთ შემთხვევაში წინასწარ შევამოწმებდი, რა არის ხელმისაწვდომი კონკრეტული მიმართულებისთვის, შემდეგ კი ბარათს გამოვიყენებდი მცირე საცდელი გადახდისთვის. ეს პრაქტიკული ნაბიჯია: უცხოეთში პირველად გამოყენებისას უმჯობესია არ დაელოდო დიდ შენაძენს, რათა წინასწარ გაიგო, როგორ მუშაობს კონვერტაცია და შეტყობინებები. ამასთან, სარეზერვო ბარათის ან გადახდის მეთოდის ქონა მაინც გონივრულია. ერთ აპზე სრული დამოკიდებულება კომფორტულია, მაგრამ მოგზაურობისას ტექნიკური შეფერხება არასდროს უნდა გამორიცხო.
ბარათები და ფორექსის მარკირების გარეშე გადახდები
Niyo-ს ბარათების იდეა განსაკუთრებით საინტერესოა მათთვის, ვინც ხშირად იხდის უცხოურ ვალუტაში. ჩვეულებრივ ბარათთან შედარებით, სადაც საერთაშორისო ტრანზაქციაზე დამატებითი მარკირება შეიძლება იყოს ჩაშენებული, ასეთი შეთავაზება ხარჯების უკეთ დაგეგმვაში გეხმარება. თუმცა, მე მომხმარებელს ვურჩევდი, გადახდის ტერმინალზე ყოველთვის აირჩიოს ადგილობრივი ვალუტა და არა საკუთარი ქვეყნის ვალუტაში ავტომატური კონვერტაცია, როცა ასეთი არჩევანი ჩნდება. ეს ე.წ. დინამიკური კონვერტაციის შემთხვევებში განსაკუთრებით მნიშვნელოვანია.
კიდევ ერთი პრაქტიკული რჩევაა, არ შეაფასო ბარათი მხოლოდ ერთი წარმატებული გადახდის მიხედვით. სხვადასხვა მოვაჭრე, ბანკომატი და ონლაინსერვისი განსხვავებულ წესებს იყენებს. სასტუმროს დეპოზიტმა, მანქანის დაქირავების წინასწარმა ავტორიზაციამ ან ონლაინ გამოწერამ შეიძლება ჩვეულებრივი მაღაზიის გადახდისგან განსხვავებულად იმუშაოს. ამიტომ Niyo-ს ბარათი ძალიან მოსახერხებელი შეიძლება იყოს ყოველდღიური ხარჯებისთვის, მაგრამ დიდი დეპოზიტის ან გადაუდებელი სიტუაციისთვის მეორე ფინანსური გზა მაინც უნდა გქონდეს.
აქ ჩნდება მნიშვნელოვანი trade-off: ერთი მხრივ, უცხოურ გადახდებზე მორგებული ბარათი ამარტივებს მოგზაურობას; მეორე მხრივ, მომხმარებელმა თავად უნდა აკონტროლოს ვალუტის არჩევანი, ლიმიტები და ანგარიშის მდგომარეობა. აპი ვერ შეცვლის ფინანსურ დისციპლინას. მე მას გამოვიყენებდი როგორც კონტროლის ხელსაწყოს, არა როგორც მიზეზს, რომ ხარჯებზე ნაკლები ყურადღება მივაქციო.
eSIM და კავშირის პრაქტიკული სარგებელი
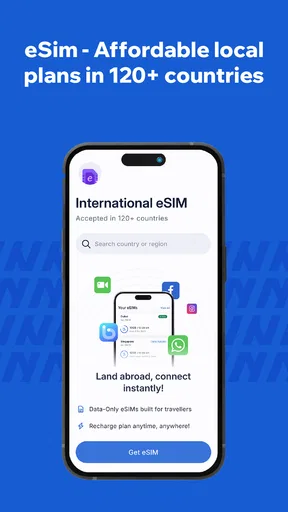
Niyo-ს eSIM მიმართულება აპს ჩვეულებრივი ბარათისგან განასხვავებს. მოგზაურობისას ინტერნეტთან წვდომა მხოლოდ კომფორტი არ არის: ის გჭირდება ბანკის შეტყობინებების მისაღებად, რუკის გამოსაყენებლად, სასტუმროსთან დასაკავშირებლად და ფრენის ცვლილებების შესამოწმებლად. ამიტომ კავშირის სერვისის იმავე აპში არსებობა ლოგიკურია.
მიუხედავად ამისა, eSIM-ის გამოყენებამდე მე აუცილებლად შევამოწმებდი მოწყობილობის თავსებადობას და კონკრეტული ქვეყნის პირობებს. ყველა ტელეფონი არ მუშაობს eSIM-ით, ხოლო ზოგი მოწყობილობა შეიძლება ოპერატორზე იყოს მიბმული. ასევე სასარგებლოა წინასწარ დაგეგმო, რომელი ხაზი იქნება მონაცემებისთვის და როგორ შეინარჩუნებ ზარებს ან SMS-ებს. ეს ის დეტალია, რომელსაც აპის მოკლე აღწერა ვერ აგიხსნის, მაგრამ მოგზაურობის დროს პრობლემის თავიდან ასაცილებლად გადამწყვეტია.
საუკეთესო გამოყენების სცენარი ჩემთვის არის მოკლე საქმიანი ან ტურისტული ვიზიტი, როცა არ გინდა აეროპორტში ფიზიკური SIM-ის ძებნა. თუ ერთი ქვეყნის ნაცვლად რამდენიმე მიმართულებით გადადიხარ, eSIM-ის შეთავაზება შეიძლება კიდევ უფრო მოსახერხებელი გახდეს, თუმცა საბოლოო არჩევანი დაფარვასა და პირობებზე უნდა დააფუძნო. ვინც მუდმივად ცხოვრობს ერთ ქვეყანაში და უკვე აქვს იაფი ადგილობრივი მობილური პაკეტი, ამ ფუნქციის გამო Niyo-ზე გადასვლას ნაკლები აზრი აქვს.
ვიზა, სასტუმროები და ფრენები ერთ სივრცეში
აპის სამოგზაურო მხარე მხოლოდ გადახდებით არ მთავრდება. Niyo-ს აღწერაში ნახსენებია ვიზა, სასტუმროები და ფრენები, რაც მიუთითებს, რომ ის მოგზაურობის დაგეგმვის პროცესშიც ცდილობს მონაწილეობის მიღებას. ჩემთვის ეს სასარგებლოა მაშინ, როცა ჯერ კიდევ არჩევანის ეტაპზე ვარ და მინდა ფინანსური ინსტრუმენტი და მოგზაურობის ორგანიზება ერთმანეთთან ახლოს მქონდეს.
მაგრამ აქაც საჭიროა სწორი მოლოდინი. სასტუმროს ან ფრენის მოძებნა ერთია, საბოლოო გადაწყვეტილების მიღება კი — მეორე. ფასის გარდა უნდა შეამოწმო გაუქმების პირობები, ბარგის წესები, გადაჯდომები და გადახდის ვალუტა. ვიზასთან დაკავშირებული დახმარების შემთხვევაში კი დოკუმენტების სისწორე და კონკრეტული ქვეყნის მოთხოვნები თავად უნდა გადაამოწმო. მე Niyo-ს ასეთ ფუნქციებს დავინახავდი როგორც მოსახერხებელ საწყის წერტილს და არა როგორც მოგზაურობის ყველა რისკის ავტომატურ გადაწყვეტას.
არასპეციალისტისთვის მთავარი სარგებელი ისაა, რომ საჭირო სერვისების ძებნა ნაკლებად იფანტება. გამოცდილ მოგზაურს კი შეიძლება უფრო სპეციალიზებული პლატფორმები ურჩევნოდეს, რადგან ისინი ხშირად უფრო დეტალურ ფილტრებსა და მოქნილ წესებს სთავაზობენ. Niyo-ს უპირატესობა აქ სიმარტივეა, არა აუცილებლად ყველა კატეგორიაში ყველაზე ღრმა ფუნქციონალი.
რა შეიცვალა, როგორ მოქმედებს ეს მომხმარებელზე და რას უნდა მიაქციო ყურადღება
ამ ნაწილში ყურადღებას გავამახვილებ იმაზე, როგორ է Niyo-ի ուղևորական ֆինանսական գործիքների համադրությունն առնչվում ընտանիքի համատեղ ծրագրերին, բայց չի վերացնում անձնական հաշիվների սահմանները։ Իմ կարծիքով, ամենաօգտակար նախապատրաստությունը պարզ պայմանավորվածությունն է՝ ով է ստուգում քարտն ու կապը, ով է պահում ճանապարհորդության տվյալները, և ինչպես եք միմյանց տեղեկացնում փոփոխությունների մասին՝ առանց մուտքի տվյալները կիսելու։
მიმდინარე ვერსია და პროდუქტის განვითარება
დღეს აპის მიმდინარე ვერსია 3.83.0-ია, რაც მიანიშნებს, რომ პროდუქტი საწყის, ერთჯერად გამოშვებად არ დარჩენილა და ეტაპობრივად ვითარდება. აპის ისტორია 21 ნოემბერი 2022-დან იწყება, ამიტომ მისი შეფასება მხოლოდ პირველ იდეაზე დაყრდნობით არ იქნება სამართლიანი. ჩემთვის ვერსიის აქტუალური მდგომარეობა ნიშნავს, რომ მომხმარებელმა აპი უნდა შეინარჩუნოს განახლებული და არ შეაფასოს ძველი ინტერფეისით ან წინა სამუშაო ლოგიკით.
ამასთან, ვერსიის ნომერი თავისთავად არ გვიყვება, კონკრეტულად რომელი ცვლილება იყო ყველაზე მნიშვნელოვანი. ამიტომ არსებული მომხმარებლისთვის საუკეთესო მიდგომაა განახლების შემდეგ რამდენიმე ძირითადი მოქმედების შემოწმება: ბარათის სტატუსი, შეტყობინებების მიღება, ანგარიშის ნაშთი, eSIM-ის მენიუ და მოგზაურობის სერვისებზე წვდომა. ფინანსურ აპში მცირე ვიზუალური ცვლილებაც კი შეიძლება მნიშვნელოვანი იყოს, თუ ის გავლენას ახდენს გადახდის დადასტურებაზე ან უსაფრთხოების მოქმედებაზე.
ჩემი გამოცდილებით, განახლებული აპის შეფასებისას მხოლოდ ახალი ღილაკების ძებნა არ ღირს. უფრო მნიშვნელოვანია, გახდა თუ არა ხშირი მოქმედებები სწრაფი და გასაგები. მაგალითად, თუ უცხოეთში ყოფნისას ბარათის ოპერაციის პოვნა რამდენიმე ნაბიჯს მოითხოვს, ლამაზი ახალი განყოფილება დიდად ვერ დაგეხმარება. Niyo-სთვის განსაკუთრებით მნიშვნელოვანია სწრაფი წვდომა იმ ფუნქციებზე, რომლებსაც მოგზაური სტრესულ სიტუაციაში იყენებს.
რას იგრძნობს უკვე არსებული მომხმარებელი
თუ Niyo-ს უკვე იყენებ, განახლების შემდეგ პირველ რიგში შეამოწმე, ხომ არ შეიცვალა ბარათის მართვის გზა ან ანგარიშის ძირითადი ეკრანი. მოგზაურობის წინ სასურველია აპში შეხვიდე ჯერ კიდევ სახლიდან, რადგან აეროპორტში ან ცუდი ინტერნეტის პირობებში ახალი მენიუს შესწავლა არასასიამოვნოა. ასევე წინასწარ შეამოწმე, რომ შეტყობინებები ჩართულია და ტელეფონს საკმარისი მეხსიერება და დამუხტვა აქვს.
არსებული მომხმარებლისთვის კიდევ ერთი მნიშვნელოვანი საკითხია სარეზერვო გეგმა. Niyo-ს გამოყენება შეიძლება ყოველდღიურ გადახდებში ძალიან კომფორტული იყოს, მაგრამ მე მაინც შევინახავდი სხვა ბარათს ცალკე საფულეში და საჭირო დოკუმენტებს ოფლაინად. ეს არ არის Niyo-ს წინააღმდეგ მიმართული კრიტიკა; უბრალოდ ფინანსური აპის მომხმარებლის კარგი პრაქტიკაა, განსაკუთრებით მაშინ, როცა უცხო ქვეყანაში ხარ.
თუ აპს მხოლოდ საერთაშორისო გადახდებისთვის იყენებ, მოგზაურობის დამატებითი სერვისები შეიძლება საერთოდ არ დაგჭირდეს. ასეთ შემთხვევაში პერიოდულად გაასუფთავე შენთვის არასაჭირო შეტყობინებები და ყურადღება გადაიტანე ბარათის მოძრაობაზე. პირიქით, ხშირ მოგზაურს შეუძლია eSIM-ისა და ფრენების, სასტუმროების ან ვიზის მიმართულებების გამოყენებით აპის ღირებულება უფრო სრულად მიიღოს.
სად რჩება ხარვეზები და ვის ვურჩევდი სხვა არჩევანს
Niyo-ს მთავარი შეზღუდვა მისი ფართო კონცეფციაა. როცა ერთ აპში ბარათები, კავშირი და მოგზაურობის დაგეგმვა იყრის თავს, მომხმარებელს შეიძლება გაუჩნდეს მოლოდინი, რომ ყველა ნაწილი ერთნაირად დახვეწილი იქნება. რეალურად, სპეციალიზებული ბანკის აპი შეიძლება უკეთესი იყოს ყოველდღიური ფინანსური ოპერაციებისთვის, ხოლო ცალკე ფრენის ან სასტუმროს პლატფორმა — მოგზაურობის დეტალური დაგეგმვისთვის.
მე Niyo-ს არ ავირჩევდი, თუ შენთვის უმნიშვნელოვანესია ადგილობრივი საბანკო სერვისების სრული პაკეტი, მაგალითად ყოველდღიური გადასახადების, დანაზოგების ან სხვა საბანკო პროდუქტების ღრმა მართვა. ასევე არ არის საუკეთესო არჩევანი მათთვის, ვინც საერთოდ არ მოგზაურობს და უცხოურ ვალუტაში იშვიათად იხდის. ასეთ ადამიანს მარტივი ადგილობრივი საბანკო აპი ნაკლებ დაბნეულობას და უფრო პირდაპირ გამოცდილებას მისცემს.
კიდევ ერთი ფრთხილი წერტილია მხარდაჭერის საჭიროება. ბარათის დაკარგვის, უარყოფილი გადახდის ან eSIM-ის პრობლემის დროს მომხმარებელს სჭირდება სწრაფი და მკაფიო დახმარება. ფინანსურ პროდუქტში ეს საკითხი ხშირად უფრო მნიშვნელოვანია, ვიდრე დიზაინი. ამიტომ მე აპის გამოყენებას დავიწყებდი მცირე ყოველდღიური ხარჯებით და მხოლოდ ამის შემდეგ გადავიტანდი მასზე მოგზაურობის ძირითად ბიუჯეტს.
ასევე არ უნდა აგერიოს ფორექსის მარკირების გარეშე გადახდა სრულად უფასო საერთაშორისო მომსახურებაში. კონკრეტულ ტრანზაქციას შეიძლება სხვა პირობები ახლდეს, ხოლო ბანკომატის ან მოვაჭრის საკუთარი საკომისიო აპის კონტროლს გარეთ იყოს. სწორედ ამიტომ მომხმარებელმა უნდა წაიკითხოს ოპერაციის დეტალები და არ დაეყრდნოს მხოლოდ ერთ მოკლე ფრაზას.
რას დავაკვირდებოდი მომავალში
Niyo-ს მომავალ შეფასებაში მე დავაკვირდებოდი, რამდენად გამჭვირვალედ აჩვენებს აპი კონვერტაციის დეტალებს, საბოლოო თანხას და შესაძლო დამატებით ხარჯებს. მოგზაურისთვის ეს უფრო ღირებულია, ვიდრე ახალი სარეკლამო განყოფილება. ასევე საინტერესო იქნება, რამდენად მარტივად შეძლებს მომხმარებელი ბარათის დაბლოკვას, აღდგენას ან უსაფრთხოების პარამეტრების მართვას მაშინ, როცა უცხოეთშია.
მეორე საკვანძო მიმართულება eSIM-ის პრაქტიკული გამოყენებაა. მნიშვნელოვანია არა მხოლოდ მისი არსებობა, არამედ ქვეყნის მიხედვით არჩევანის სიმარტივე, გააქტიურების სიცხადე და მომხმარებლისთვის საჭირო ინსტრუქციები. თუ ეს პროცესი ზედმეტად ტექნიკური დარჩება, ფუნქცია დამწყები მოგზაურისთვის ნაკლებად სასარგებლო იქნება.
მესამე საკითხი მოგზაურობის სერვისების ხარისხია. ფრენებისა და სასტუმროების მიმართულება რეალურად ღირებული ხდება მაშინ, როცა მომხმარებელს პირობების შედარებაში ეხმარება და არა მხოლოდ შეთავაზებების დათვალიერებაში. ვიზის დახმარებისას კი განსაკუთრებით მნიშვნელოვანია ინფორმაციის სიზუსტე და მკაფიო გაფრთხილებები, რომ საბოლოო პასუხისმგებლობა დოკუმენტების შემოწმებაზე მოგზაურს ეკისრება.
აპის ასაკობრივი შეფასება 3+ არის, ხოლო თავად აპი უფასოდ ვრცელდება. ეს დაბალ ბარიერს ქმნის დასაწყებად, მაგრამ ფინანსური სერვისის შემთხვევაში ჩამოტვირთვის უფასოობა არ ნიშნავს, რომ ყველა დაკავშირებული ოპერაცია ავტომატურად ხარჯის გარეშე იქნება. მე ყოველთვის ცალკე შევამოწმებდი ბარათის, ვალუტის, ბანკომატის, eSIM-ისა და მოგზაურობის სერვისების პირობებს, სანამ საბოლოო გადაწყვეტილებას მივიღებდი.
ჩემი საბოლოო არჩევანი მოგზაურისთვის
Niyo კარგი კანდიდატია მათთვის, ვისაც მოგზაურობისას ფინანსური მოქნილობა და პრაქტიკული სერვისები ერთ ადგილას სჭირდება. მისი ძლიერი მხარეა არა ერთი ცალკეული ფუნქცია, არამედ კომბინაცია: გლობალური ბარათები, უცხოურ გადახდებზე ორიენტირებული მიდგომა, eSIM და მოგზაურობის დაგეგმვის მიმართულებები. თუ ხშირად მიდიხარ სხვა ქვეყნებში, ეს კომბინაცია შეიძლება ბევრად მოსახერხებელი იყოს, ვიდრე რამდენიმე ერთმანეთისგან დამოუკიდებელი აპის გამოყენება.
ჩემი რეკომენდაციაა, დაწყებამდე შეამოწმო მოწყობილობის eSIM-თან თავსებადობა, მოგზაურობის ქვეყანა, ბარათის გამოყენების პირობები და სარეზერვო გადახდის საშუალება. პირველი ტრანზაქცია მცირე თანხით გააკეთე, უცხოეთში კი ყოველთვის აირჩიე ადგილობრივი ვალუტა, როცა ტერმინალი არჩევანს გაძლევს. ეს რამდენიმე ნაბიჯი მნიშვნელოვნად ამცირებს უსიამოვნო სიურპრიზების ალბათობას.
თუ მხოლოდ მარტივი ადგილობრივი საბანკო აპი გჭირდება, Niyo შეიძლება შენთვის ზედმეტად მოგზაურობაზე ორიენტირებული იყოს. მაგრამ თუ ხშირად დაფრინავ, უცხოურ ვალუტაში იხდი და გინდა კავშირი, ბარათი და მოგზაურობის დაგეგმვა ერთ გამოცდილებად შეკრა, Niyo ნამდვილად ღირს საცდელად. მე მას სრულ შემცვლელად კი არა, საერთაშორისო მოგზაურობისთვის მომზადებულ ფინანსურ ხელსაწყოდ დავინახავდი — ძლიერ ვარიანტად, რომელიც ყველაზე კარგად მუშაობს მაშინ, როცა მის შესაძლებლობებს წინასწარ ამოწმებ და სარეზერვო გეგმასაც ინარჩუნებ.
პლუსები
- მრავალვალუტიანი ანგარიშები ამარტივებს უცხოეთში გადახდებს.
- ვირტუალური ბარათის სწრაფად შექმნა ონლაინ შესყიდვებისთვის მოსახერხებელია.
- ხარჯების კონტროლი აპში მოგზაურობის ბიუჯეტის მართვას ამარტივებს.
- ბარათის დროებით დაბლოკვა დაკარგვისას უსაფრთხოებას ზრდის.
- საერთაშორისო გადარიცხვები ხშირად უფრო მოქნილია
- ვიდრე ტრადიციულ ბანკებში.
მინუსები
- ხელმისაწვდომობა და ფუნქციები შესაძლოა საცხოვრებელი ქვეყნის მიხედვით განსხვავდებოდეს.
- ზოგიერთ ოპერაციაზე საკომისიოები პირობების ყურადღებით შემოწმებას მოითხოვს.
- ფიზიკური ბარათის მიწოდებას შეიძლება რამდენიმე დღე დასჭირდეს.
- ანგარიშის ვერიფიკაციისთვის პირადი დოკუმენტების ატვირთვა აუცილებელია.
- მხარდაჭერის პასუხის სისწრაფე დატვირთულ პერიოდებში შეიძლება შემცირდეს.
ხშირად დასმული კითხვები — Niyo: Global cards for travel
რა არის Niyo: Global cards for travel და ვისთვის არის განკუთვნილი?
Niyo: Global cards for travel არის სამოგზაურო ფინანსური სერვისი, რომელიც მომხმარებლებს საზღვარგარეთ გადახდებისა და თანხის მართვისთვის განკუთვნილ ბარათებსა და აპის ფუნქციებს სთავაზობს. ის განსაკუთრებით მოსახერხებელია მათთვის, ვინც ხშირად მოგზაურობს, უცხოურ ვალუტაში იხდის ან სურს ხარჯების ერთ სივრცეში კონტროლი. გამოყენებამდე შეამოწმეთ, ხელმისაწვდომია თუ არა სერვისი თქვენს ქვეყანაში და აკმაყოფილებთ თუ არა რეგისტრაციის მოთხოვნებს.
როგორ ხდება Niyo-ს ანგარიშის შექმნა და ბარათის შეკვეთა?
აპლიკაციის გამოყენების დასაწყებად, როგორც წესი, საჭიროა ანგარიშის შექმნა, პირადი ინფორმაციის შეყვანა და იდენტობის დადასტურება. რეგისტრაციისას შესაძლოა დაგჭირდეთ მოქმედი პირადობის დამადასტურებელი დოკუმენტი, ტელეფონის ნომერი და დამატებითი მონაცემები. ბარათის შეკვეთის პირობები, მიწოდების საფასური და ხელმისაწვდომობა შეიძლება განსხვავდებოდეს ქვეყნისა და კონკრეტული პროდუქტის მიხედვით, ამიტომ საბოლოო დადასტურებამდე ყურადღებით გაეცანით პირობებს.
შესაძლებელია თუ არა Niyo-ს ბარათით უცხოეთში გადახდა და ბანკომატიდან თანხის გამოტანა?
Niyo-ს სამოგზაურო ბარათების მთავარი დანიშნულება უცხოეთში გადახდების გამარტივებაა, თუმცა კონკრეტული შესაძლებლობები დამოკიდებულია ბარათის ტიპზე, მხარდაჭერილ ქსელზე და თქვენს ანგარიშზე. მაღაზიაში ან ონლაინ გადახდისას ყოველთვის შეამოწმეთ საბოლოო თანხა და კონვერტაციის კურსი. ბანკომატიდან თანხის გატანას შეიძლება ახლდეს Niyo-ს, ადგილობრივი ბანკის ან ორივე მხარის საკომისიო, ამიტომ ოპერაციამდე პირობების გადამოწმება მნიშვნელოვანია.
რა საკომისიოები და ვალუტის კონვერტაციის ხარჯები შეიძლება ჰქონდეს აპლიკაციას?
Niyo-ს გამოყენებისას შესაძლო ხარჯები შეიძლება მოიცავდეს ბარათის გაცემისა და მიწოდების საფასურს, თანხის შევსების საკომისიოს, ბანკომატიდან გატანის გადასახადს, ვალუტის კონვერტაციის მარჟას ან კონკრეტულ ტრანზაქციასთან დაკავშირებულ სხვა ხარჯებს. პირობები შესაძლოა შეიცვალოს ბარათის გეგმის, ქვეყნისა და ოპერაციის ტიპის მიხედვით. ჩამოტვირთვამდე და მოგზაურობის დაწყებამდე აპში ან ოფიციალურ პირობებში გადაამოწმეთ მოქმედი ტარიფები.
რამდენად უსაფრთხოა Niyo-ს გამოყენება და რა გავაკეთო ბარათის დაკარგვის შემთხვევაში?
აპლიკაციაში ფინანსური ანგარიშის გამოყენებისას უსაფრთხოებისთვის მნიშვნელოვანია ძლიერი პაროლისა და მოწყობილობის ბიომეტრიული დაცვის ჩართვა, ერთჯერადი კოდების სხვებისთვის არ გაზიარება და საეჭვო ბმულების თავიდან აცილება. ბარათის დაკარგვის ან მოპარვის შემთხვევაში დაუყოვნებლივ დაბლოკეთ ან გაყინეთ იგი აპიდან, თუ ეს ფუნქცია ხელმისაწვდომია, და დაუკავშირდით მხარდაჭერას. ასევე შეამოწმეთ ბოლო ტრანზაქციები და უცნობი ოპერაცია სწრაფად დააფიქსირეთ.


